Tu sors les comptes avant la rentrée ? Pour savoir comment calculer budget étudiant mensuel, sépare tes ressources de tes dépenses, puis adapte chaque poste à ta ville et à ton logement. L’enquête OVE 2023 rapporte 1 129 € de ressources mensuelles moyennes et 781 € de dépenses moyennes : deux indicateurs distincts, pas le budget garanti d’un étudiant.
Le loyer, les charges et les trajets peuvent changer le total, tout comme la part prise en charge par la famille. Un budget utile distingue donc les sommes déjà confirmées, les frais réguliers et les dépenses annuelles à répartir sur douze mois. Au lendemain, c’est le solde réellement disponible qui compte.
Que signifient les moyennes de dépenses et de ressources ?
Mais les moyennes de l’OVE donnent des repères de population, pas une somme à recopier dans ton tableur. L’enquête Conditions de vie 2023 distingue les ressources reçues des dépenses engagées. Son poste logement porte sur les étudiants concernés par ces frais, et les montants ne remplacent pas les tarifs de ta ville.
Ton budget est un calcul personnel.
Pour lire quelques postes sans les transformer en barème, l’enquête rapporte 528 € par mois de dépenses liées au logement, dont 413 € de loyer et 115 € de frais associés, pour les étudiants concernés. Elle indique aussi 76 € de dépenses de transport et 95 € de vie quotidienne, selon les postes étudiés. Ces données datent de 2023. Elles décrivent une enquête, pas les prix actuels de chaque ville.
| Poste étudié par l’OVE | Repère mensuel | Comment le lire |
|---|---|---|
| Loyer et frais liés au logement | 528 €, dont 413 € de loyer et 115 € de frais associés | Moyenne parmi les étudiants concernés par ces dépenses |
| Transport | 76 € | Moyenne des dépenses des étudiants concernés |
| Vie quotidienne | 95 € | Moyenne des dépenses des étudiants concernés |
Les trois lignes ne constituent pas un total complet : elles ne couvrent pas forcément les mêmes personnes ni tous les postes d’un budget. Au lendemain, une moyenne nationale ne paie ni ton abonnement ni ta facture d’énergie. Pour décider, appuie-toi sur des tarifs locaux datés et sur ta part réelle des dépenses.
Préparer les informations avant de faire le calcul
Pourtant, un budget adapté commence par des données vérifiables : ressources attendues, logement envisagé, frais récurrents et tarifs locaux. Au lendemain, une annonce de loyer seule ne suffit pas à comparer deux options : relève aussi les charges, les dépenses d’énergie et les déplacements qu’elles impliquent.
Avant de commencer, ouvre une feuille de calcul ou une page de notes. Rassemble tes justificatifs de revenus, les contrats ou estimations de logement, les tarifs de transport applicables à ton profil et une liste de dépenses courantes. Si tu n’as pas encore choisi de logement, note chaque estimation avec son type de logement, sa ville et sa date de vérification.
Pour les aides, distingue clairement une somme accordée d’une demande encore en attente. Contrôle l’éligibilité et le montant auprès des organismes compétents, notamment la CAF pour l’aide au logement et le Crous pour les aides étudiantes. Une simulation aide à préparer une estimation ; elle ne confirme pas à elle seule un droit.
Le simulateur de budget de monlogementetudiant.beta.gouv.fr peut servir de point de départ pour saisir des postes. Vérifie ensuite chaque tarif auprès de la source qui le fixe : réseau de transport de la ville, fournisseur ou contrat du logement, établissement concerné. Les prix et conditions doivent correspondre à ton profil et à l’année concernée.
Comment calculer son budget étudiant mensuel : les étapes
Or, le calcul tient en une règle : totalise les ressources certaines, puis soustrais l’ensemble des dépenses mensuelles, y compris les frais ponctuels mensualisés. Au lendemain, ce solde montre ce qui reste après les charges prévues ; il ne garantit pas que chaque mois se déroulera exactement comme le tableau.
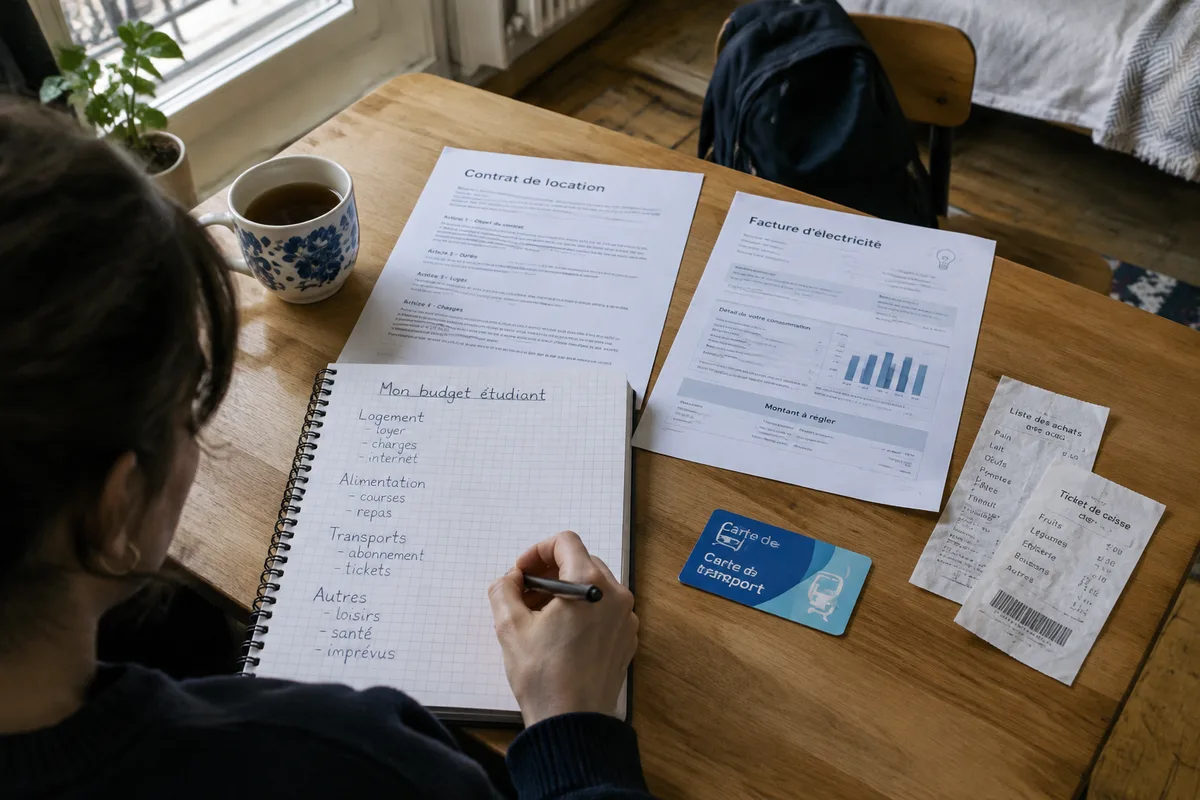
Étape 1 : inscrire les ressources mensuelles confirmées
Commence par les sommes dont tu connais le montant et la régularité : bourse confirmée, aide au logement accordée, soutien familial prévu et revenu d’activité effectivement perçu. Si tes horaires changent, base ton estimation sur des rentrées déjà constatées, pas sur les shifts espérés. Garde les aides en attente dans une ligne séparée.
Une aide versée directement à un bailleur ne doit pas être comptée une deuxième fois comme argent disponible. Note son mode de versement et la date où tu peux réellement en disposer. Pour explorer la place d’un emploi dans un budget d’études, tu peux aussi lire cet article sur le travail pour financer ses études, sans en tirer de montant de référence.
Étape 2 : calculer le coût complet du logement
Inscris le loyer, puis vérifie précisément ce qu’il inclut. Ajoute séparément les charges, l’énergie, l’eau si elle n’est pas comprise, l’assurance habitation et internet. Avant de signer, additionne ces postes et les frais qui ne sont pas inclus : un loyer affiché seul ne représente pas le coût mensuel complet.
Pour une colocation, remplace les estimations générales par ta part réelle du loyer et des dépenses communes. Chez tes parents ou en résidence, fais de même : inscris ce que tu paies effectivement, y compris ta contribution aux courses ou aux factures si elle existe. Deux logements proches en loyer peuvent donc entraîner des dépenses mensuelles différentes.
Étape 3 : relever les dépenses propres à la ville
Choisis le tarif de transport correspondant à ton âge, à ton statut et à la formule dont tu as besoin, puis calcule le coût réellement payé. Vérifie-le sur le site officiel du réseau local. Si tu hésites entre deux logements, compare aussi le nombre de trajets nécessaires et leur coût, pas seulement la distance sur une carte.
Ajoute les dépenses d’alimentation, de téléphone, de santé restant à ta charge, de fournitures et de loisirs. Il n’existe pas de panier alimentaire unique valable pour tous : la fréquence des repas pris à l’extérieur et les achats réellement effectués changent le montant. Note tes dépenses observées quand tu en as déjà, plutôt qu’une estimation copiée sans rapport avec tes habitudes.
Étape 4 : mensualiser les frais ponctuels
Repère les dépenses qui ne tombent pas chaque mois : équipement de rentrée, frais annuels, renouvellement de matériel ou installation. Pour convertir une dépense couvrant une année en équivalent mensuel, divise son montant par 12. Si elle concerne une période plus courte, divise par le nombre de mois concernés et indique cette période dans ton tableau.
Garde ces montants dans une ligne distincte, par exemple « frais ponctuels mensualisés ». Tu vois ainsi ce qui part chaque mois pour les dépenses courantes et ce qui doit être mis de côté pour une échéance future. Ne confonds pas un dépôt ou un achat d’installation avec une charge mensuelle répétée.
Étape 5 : additionner les dépenses et calculer le reste à vivre
Additionne les dépenses de logement, de transport et de vie courante, puis ajoute les frais ponctuels mensualisés. Soustrais ce total des ressources confirmées. Le résultat constitue ton solde prévisionnel. Pour chaque ligne, garde une colonne « montant », une colonne « périodicité » et une colonne « confirmé ou estimé » afin de repérer les inconnues.
Le calcul annuel aide à vérifier la cohérence : une dépense moyenne de 781 € par mois correspond à 781 × 12, soit 9 372 € sur douze mois. C’est une simple annualisation de la moyenne de dépenses OVE 2023, pas une prévision personnelle ni un budget complet garanti. Ne soustrais pas les moyennes nationales pour en déduire le reste à vivre de ton propre foyer.
Erreurs fréquentes et ajustements à faire
- Ne noter que le loyer : charges, énergie et assurance peuvent rester à régler séparément. Demande ce qui est inclus dans le logement et reporte chaque poste avant de signer.
- Compter une aide en attente : une demande déposée ne confirme ni son attribution ni le montant reçu. Laisse-la hors des ressources certaines jusqu’à confirmation.
- Oublier les frais de rentrée : un achat ou un abonnement annuel peut déséquilibrer un seul mois. Mensualise-le dans une ligne dédiée, sans le faire passer pour une dépense courante.
- Prendre une moyenne nationale pour un tarif local : les postes et les profils enquêtés diffèrent. Compare les prix applicables à ta ville, à ton logement et à ton statut.
- Prévoir un salaire irrégulier comme s’il était fixe : des heures non garanties ne paient pas une échéance certaine. Appuie-toi sur les rentrées déjà perçues et réserve une marge pour les imprévus.
Compare les villes et les logements avec les mêmes postes : loyer complet, trajets, dépenses courantes et frais d’installation. Les écarts peuvent être importants, notamment lorsque le logement se situe loin du lieu d’études ou que certaines charges ne sont pas comprises. N’adopte pas un chiffre de loyer sans préciser le type de logement, le secteur et la date de l’annonce.
Refais le point après les premières semaines, à partir des paiements réellement observés. Si tes ressources arrivent à des dates différentes de tes échéances, note ces dates dans le tableau : un solde mensuel positif ne règle pas automatiquement un décalage de trésorerie. Contrôle le calendrier propre à ton aide auprès de l’organisme qui la verse.
Si le solde ne couvre pas les dépenses essentielles, contacte le service social étudiant ou le Crous avant de recourir à un crédit coûteux. N’intègre pas un emprunt comme une ressource ordinaire : il crée des remboursements futurs. Pour les aides et les tarifs, vérifie les conditions officielles de l’année concernée, puis mets à jour le budget si le logement ou les revenus changent.
Questions fréquentes sur le budget étudiant mensuel
Pourtant, certaines dépenses ne passent pas par ton compte et peuvent brouiller le calcul. Au lendemain, le bon réflexe consiste à séparer l’argent reçu, les paiements pris en charge par quelqu’un d’autre et les sommes que tu gardes en réserve.
Comment compter une dépense réglée directement par un parent ?
Note-la comme une prise en charge directe, pas comme de l’argent disponible sur ton compte. Cela évite de compter à la fois un soutien financier et une dépense que tu ne règles pas toi-même.
Faut-il compter l’épargne comme une ressource mensuelle ?
Pas si elle reste simplement disponible en cas de besoin. Si tu prévois d’en retirer une somme pour couvrir un mois précis, indique ce retrait séparément des revenus réguliers et ne le présente pas comme un salaire récurrent.